
Resultatoversigt for 2024
Nytårsraketterne er for længst skudt af, og hverdagen er vendt tilbage - det betyder, at det er tid til at se på, hvordan det gik med lånene på Lendino i 2024. Det gør vi både for at leve op til kravene i vores tilladelse som crowdfundingtjenesteudbyder, men også for selv at vurdere, om vores forventninger til tab og mislighold står på mål med de faktiske tal.
I dette blogindlæg kommer vi ind på:
- Hvordan den faktiske misligholdelse tager sig ud sammenlignet med den, vi forventede for året
- En kort definition af forventninger vs. faktiske tal
- En opdatering af de forventede tabs- og misligholdelsesrater for 2025
Resultatoversigt
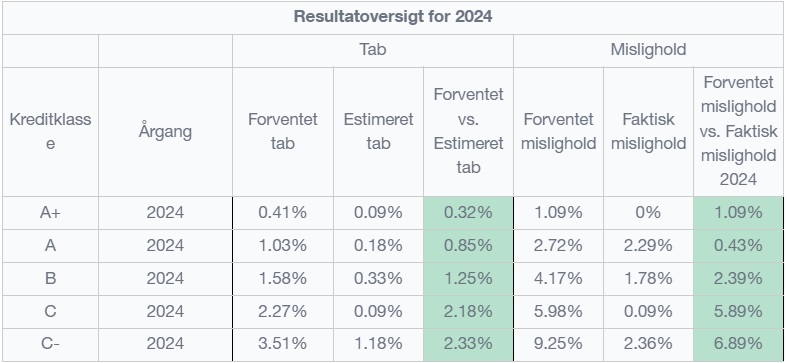
Lad os først tage et kig på, hvordan porteføljen på tværs af kreditklasser har klaret sig i 2024. Det var generelt et godt år med få tab og begrænset mislighold. Mislighold defineres her som lån, der har været bagud med deres betalinger i mere end 90 dage. Så selvom man måske har oplevet, at en låntager har været bagud med en ydelse eller to i løbet af året, tæller det først med, hvis det har krydset 90 dage.
Som man kan se på tabellen nedenunder, gælder det for alle kreditklasser, at både det faktiske mislighold og det estimerede tab (som inkluderer både de faktiske tab og vores forventninger til tab på specifikke lånesager) har ligget under vores forventninger til året. Det tyder på en fornuftig betalingsevne og -vilje hos vores låntagere. Enkelte ældre sager er blevet klassificeret som realiseret tabt i løbet af året, men her er det værd at bemærke, at ingen har været sikret med pant i fast ejendom, som i dag er et krav for at optage lån gennem Lendino. Der er fortsat 0% tab på lån, der er sikret med pant i fast ejendom.
For alle kreditklasser undtagen A+ er der større mislighold end tab. Dette er helt som forventet: Det kan sagtens ske, at en låntager kommer bagud med deres betalinger, men det er derimod sjældent, at et lån ikke kan tilbagebetales og må afskrives.
A+ har haft 0% i faktisk mislighold men har derimod et lille estimeret tab. Da der ikke er mange lån i kreditklassen A+, og den forventede betalingsevne for låntagere i denne gruppe er høj, er vi ikke overraskede over, at der i 2024 slet ikke var nogen A+ lån, der var mere end 90 dage bagud. Det estimerede tab på 0,09 skyldes, at enkelte lån i kreditklassen tidligere har været bagud, og en administrator i Lendino har i forbindelse med vores rykkerprocedure vurderet, at der er en lille risiko for tab. Selvom disse lån nu er på ret køl, tæller denne vurdering stadig med i statistikken for estimeret tab.
Når det kommer til faktiske tab - dvs. afskrivninger - har vi ikke afskrevet et eneste lån i kreditklassen i de sidste 5 år.
Fra 2023 til 2024
Sidste år publicerede vi resultatoversigten for 2023 på vores blog (se indlægget her). Her blev forventningerne til 2024 sat, og der blev gjort status for 2023 - præcis som vi gør her med 2024. I 2023 var billedet nogenlunde det samme som i 2024, undtagen tabsraten i kreditklasse C, som var højere end forventet. Vi er derfor godt tilfredse med, at der året efter udelukkende har været lavere tab og mislighold end forventet. Vores målsætning er nemlig, at vores forventning sættes konservativt, så vores långivere så vidt muligt ikke oplever større tab og mislighold, end de blev stillet i udsigt ved investeringstidspunktet.
Faktisk vs. forventet mislighold og tab
På hver kreditklasse fastsætter vi årligt et tal for forventet mislighold og forventet tab. Her kan det være nødvendigt at holde tungen lige i munden, når vi taler om forventninger vs. faktiske tal. Derfor får du lige definitionerne her:
- Forventet mislighold: I hvor høj grad vi forventer, at et lån fra denne årgang i en bestemt kreditklasse bliver misligholdt. Forventningen sættes baseret på de sidste 5 kalenderårs faktiske mislighold - se mere i næste afsnit.
- Forventet tab: I hvor høj grad vi forventer, at et lån fra denne årgang i en bestemt kreditklasse bliver tabt, dvs. afskrevet. Forventningerne til tab vil altid være lavere end forventningerne til mislighold. De sættes baseret på det estimerede tab for de sidste 5 kalenderår.
- Faktisk mislighold: Hvor stor en del af udlånet i en bestemt kreditklasse, der har været mere end 90 dage forsinket i dette år.
- Estimeret tab: Dette tal inkluderer både faktiske tab og forventninger til tab på forsinkede lån. Da der typisk kan gå flere år, fra et lån bliver forsinket, til vi kan klassificere det som et tab, giver det mening at inkludere tabsforventningen sammen med det reelle tal.
Forventninger til 2025
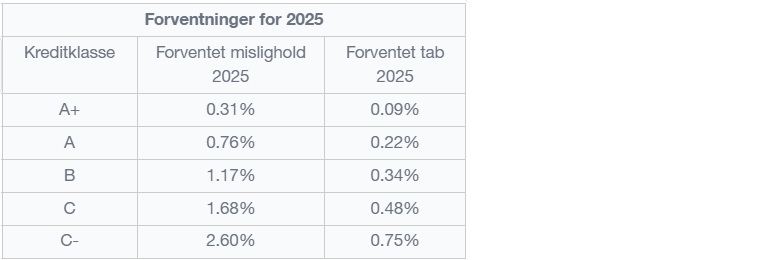
Vores forventninger til 2025 er i den lave ende i forhold til forventningerne for 2024. Dette skyldes bl.a., at forventningen beregnes baseret på de sidste fem afsluttede kalenderår, så vi har færre og færre lån uden pant i fast ejendom med i beregningen. Årgangen 2019 var inkluderet i beregningen af forventningerne for 2024 men ikke 2025. 2019 var et bedre år i forhold til 2017 og 2018, men det var stadig en årgang med primært usikrede lån, og der har været nogle forsinkelser, afskrivninger og tab i denne årgang.
Forventningerne udregnes ved, at vi har taget den samlede sum af misligholdelse og den samlede sum af tab for årene 2020 til og med 2024 og fordelt dem ud på vores kreditklasser. Fordelingen er sket lineært i forhold til de oprindelige forventninger til tab for kreditklasserne. Årsagen til, at vi ikke bare tager de historiske misligholdelser og estimerede tab per kreditklasse og benytter dem som vores forventning, er, at det kan ske, at en bedre kreditklasse oplever større mislighold end en dårligere kreditklasse. For eksempel klarede kreditklasse C sig bedre end A og B i forhold til både tab og mislighold. Det vil dog aldrig af den grund være vores forventning til fremtiden, at f.eks. en A kreditklasse vil performe værre end B. Den samlede sandsynlighedsmasse er dog den samme som den historiske, den er blot distribueret anderledes.
Kontakt
CVR-nummer
Cookies og databehandling
Vi bruger cookies til at analysere trafikken på vores hjemmeside og forbedre din oplevelse. Hvis du accepterer, indsamler vi anonymiserede brugsdata via Google Tag Manager og Google Analytics.
Disse data deles med Google og kan behandles i lande uden for EU. Du kan til enhver tid ændre dit valg ved at slette dine cookies. Læs mere i vores privatlivspolitik.