
Resultatoversigt for 2023
Sidste år fik vi i Lendino tilladelse som crowdfundingtjenesteudbyder. Det indebærer blandt andet, at vi årligt skal udgive en resultatoversigt, som indeholder:
- den forventede og faktiske misligholdelsesrate for alle lån, som crowdfundingtjenesteudbyderen har formidlet, efter risikokategori og henvisning til de risikokategorier, der er fastsat i risikostyringsrammen
- et sammendrag af de forudsætninger, der er lagt til grund ved fastsættelsen af forventede misligholdelsesrater
I dette indlæg vil vi komme ind på disse to emner.
Resultatoversigt
I relation til punkt 1 har vi derfor lanceret en tabel på statistiksiden, som har til hensigt at sammenligne forventede og faktiske misligholdelser. Lendino har ikke tidligere publiceret forventede misligholdelsesrater, og derfor vil der i år ikke være nogen sammenligning med de faktiske misligholdelsesrater. Til gengæld har vi løbende publiceret forventninger til tabsrater. Dem vil vi sammenligne med de faktiske estimerede tabsrater. Sammenligningerne fremgår af nedenstående tabel. De kan også ses her.
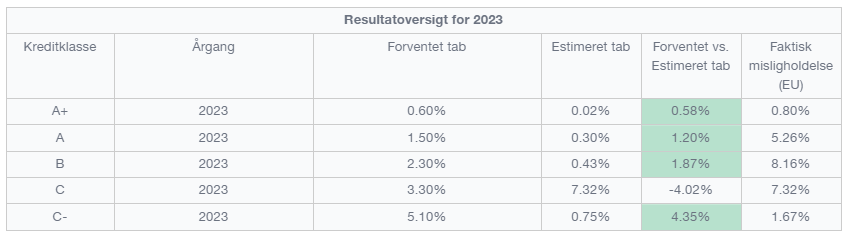
Der bruges data for lån udstedt inden for de seneste fem afsluttede kalenderår. Det betyder, at vi i år har brugt data fra 2019 til og med 2023.
Sådan defineres faktiske misligholdelser og estimerede tab
Den faktiske misligholdelsesrate er opgjort som den samlede udstedte hovedstol i porteføljen divideret med den misligholdte hovedstol i porteføljen indenfor de seneste fem afsluttede kalenderår. Et lån er i dette tilfælde klassificeret som misligholdt, hvis det har været forsinket i mere end 90 dage i løbet af året. Disse låns misligholdte hovedstol tæller med i beregningen, selv hvis lånet ikke længere er misligholdt ved udgangen af året.
Det estimerede tab opgøres derimod anderledes: Ud fra en ekspertvurdering analyserer Lendinos kreditafdeling de lån, der er forsinket i mere end 10 dage ved årsskiftet og ganger en sandsynlighed for tab på dem ud.
Både misligholdelser og estimerede tab indeholder realiserede tab.
Årsagen til at vi sammenligner forventet med estimeret tab frem for realiseret tab er, at det kan tage lang tid - nogle gange flere år - før et lån bliver til et realiseret tab. Det skyldes, at realisering af ejendomme og boafvikling kan trække gevaldigt ud. De realiserede tab for årgangen er således lave og vil derfor sandsynligvis underestimere de faktiske fremtidige tab.
Forventninger til 2024
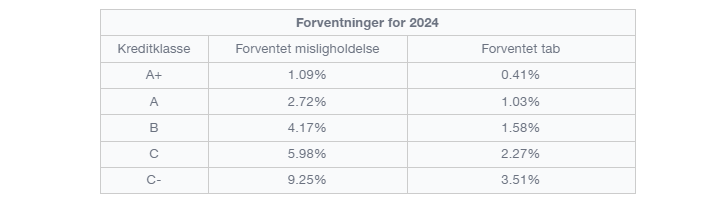
I relation til punkt 2 har vi lavet et sammendrag af de forudsætninger, der er lagt til grund ved fastsættelsen af forventede misligholdelsesrater og forventede tabsrater herunder.
Vi har taget den samlede sum af misligholdelse og den samlede sum af tab for årene 2019 til og med 2023 og fordelt dem ud på vores kreditklasser. Fordelingen er sket lineært i forhold til de oprindelige forventninger til tab for kreditklasserne. Årsagen til, at vi ikke bare tager de historiske misligholdelser og estimerede tab per kreditklasse og benytter dem som vores forventning, er, at det kan ske, at en bedre kreditklasse oplever større mislighold end en dårligere kreditklasse. Det vil dog aldrig af den grund være vores forventning til fremtiden, at f.eks. en A kreditklasse vil performe værre end B. Den samlede sandsynlighedsmasse er dog den samme som den historiske, den er blot distribueret anderledes.
Om forskellen på misligholdelser og tab
Ovenstående tabeller forholder sig til forventede misligholdelser og tab. Det er i den sammenhæng værd at bemærke, at misligholdelser ikke er det samme som realiserede tab. Et lån kan godt være forsinket og dermed misligholdt men alligevel ende med at blive tilbagebetalt med morarenter, renter og afdrag. På vores statistikside kan man se, at vi historisk har afskrevet* og realiseret tab for samlet cirka 3% af den samlede lånevolumen, som er udstedt på tværs af alle kreditklasser.
*Afskrevne lån er lån, som vi forventer bliver til realiseret tab, men endnu ikke er blevet det.
Ønsker du endnu mere information om status på porteføljen, kan du se vores webinar fra maj 2024 her.
Kontakt
CVR-nummer
Cookies og databehandling
Vi bruger cookies til at analysere trafikken på vores hjemmeside og forbedre din oplevelse. Hvis du accepterer, indsamler vi anonymiserede brugsdata via Google Tag Manager og Google Analytics.
Disse data deles med Google og kan behandles i lande uden for EU. Du kan til enhver tid ændre dit valg ved at slette dine cookies. Læs mere i vores privatlivspolitik.