
Gældsfaktoren: Hvad er det, og hvordan beregnes den?
Vidste du, at din gæld kan påvirke mere end blot dit månedlige budget? Den kan også påvirke dine muligheder for at få et lån.
Din gældsfaktor er et af de centrale spørgsmål, når banken vurderer risikoen ved at låne penge til dig. Hvis du planlægger at optage et lån - uanset om det er til et realkreditlån, en bil eller noget andet - er det vigtigt at forstå din gældsfaktor. Ved at forstå begrebet 'gældsfaktor', kan du tage de nødvendige skridt for optimere dine lånemuligheder.
I denne artikel gennemgår vi, hvad gældsfaktoren er, hvordan den beregnes og hvilke praktiske konsekvenser det kan have, hvis du har for høj gæld. Vi giver også nogle tips til, hvordan du kan forbedre din gældsfaktor, og hvordan du kan finansiere et lån på trods af en høj gældsfaktor.
Sådan beregner du gældsfaktoren
Din gældsfaktor er forholdet mellem din årlige bruttoindkomst og din samlede gæld. Den beregnes ved at dividere din gæld med din årlige indkomst.
Hvis f.eks. din samlede gæld til bolig, bil og private lån er 2.000.000 kr., og din årlige indkomst er 500.000 kr., så vil din gældsfaktor være 4.
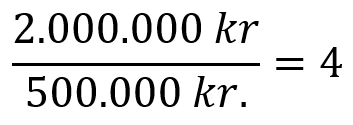
Jo højere din gældsfaktor er, jo mindre chance har du for at blive godkendt til et lån. Det skyldes, at långivere ser dig som en større risiko, da det er mere sandsynligt, at du vil få svært ved at tilbagebetale lånet.
Hvad regnes med i Gældsfaktor?
Ovenstående metode er umiddelbart ganske ligetil, men i praksis kan det nogle gange blive en anelse mere kompliceret. Dels fordi der kan være mange typer af indtægter involveret, og fordi banken måske ikke inkluderer de samme indtægtskilder, som du ville gøre.
Indtægtskilder
Banken inkluderer kun dine "stabile" indtægter i beregningen. Det vil sige ting som løn, pension, SU, dagpenge og andre overførselsindkomster, boligsikring, børnepenge, børne- og ungeydelse, ægtefællebidrag, osv.
Banken tager ikke din "ustabile" indkomst med i beregningen. Det vil typisk sige ting som overarbejdsbetaling, bonusser, provisioner, udbytte, renter og andre sporadiske former for indkomst. Dog kan de medregnes, "hvis de forventes at være stabile over en årrække" (dokument downloades ved klik på linket).
For lønmodtagere, hvor eneste indtægt er deres løn, er beregningen således ligetil. Men hvis du har mange mindre indkomstkilder, er selvstændig eller har lejeindtægter, kan det være mere kompliceret. Her skal du kunne vise, at din indkomst er stabil og forudsigelig, hvilket er en af grundende til, at selvstændige erhvervsdrivende ofte har sværere ved at få et realkreditlån. I denne artikel kan du læse meget mere om fordele og ulemper ved pantebrevslån, som kan være et alternativ.
Gældsfaktor beregnes før skat. Det vil sige, at hverken din trækprocent eller eventuelle fradragsberettigede udgifter påvirker beregningen. Bidrag til pensionsordning medregnes heller ikke.
Hvis du ikke skal søge lån, men blot ønsker at beregne din gældsfaktor få et indtryk af din privatøkonomi, kan du selvfølgelig tage udgangspunkt i din samlede skattepligtige indkomst. Dette vil give dig en god indikation af, om din gæld er håndterbar.
Din samlede gæld
Den anden ting, du skal overveje, er, hvilke forpligtelser der indgår i beregningen. Her skal al gæld medregnes. Dette omfatter dit realkreditlån, billån, kreditkortgæld og andre personlige lån. Også privat gæld til familie eller venner bør medregnes.
Derimod medregner banken ikke andre forpligtelser, såsom leasingydelse eller børnebidrag. Det tager banken højde for i risikovurderingen, når dit månedlige rådighedsbeløb udregnes, som du kan læse mere om her.
Hvad er konsekvenserne ved at have en høj gældsfaktor?
Hvis din gældsfaktor er for høj, kan det have praktiske konsekvenser. Ikke alene vil du få sværere ved at optage lån, men hvis du bliver godkendt til et lån, vil renten ofte være højere, end hvis du havde en lavere gældfaktor.
Det skyldes, at långivere ser dig som en større risiko, og derfor opkræver de en højere rente for at opveje denne risiko.
Hvad er en god gældsfaktor?
I følge Finanstilsynet (dokument downloades ved klik på linket) anses en gældsfaktor på 3,5 eller mindre for at være god, forudsat at kunden også har en velfungerende privatøkonomi på andre parametre. 3,5 er således ikke en garanti for at blive godkendt til et realkreditlån, men det er ofte en forudsætning.
Hver långiver har dog også sine egne kriterier for, hvad der anses for at være en god gældsfaktor. Det betyder, at nogle banker kan godkende dig til et realkreditlån med en gældsfaktor på 4, hvorimod andre kan kræve en markant lavere gældsfaktor. For pensionister må gældsfaktoren maksimalt være 2 - og endnu lavere ved køb af andelsbolig.
Disse regler er dog ikke mejslet i sten, og der kan i nogle tilfælde tages højde for særlige omstændigheder.
En god gældsfaktor er med andre ord det, der giver netop dig en realistisk chance for at blive godkendt til et billigt boliglån, og som samtidig afspejler en velfungerende privatøkonomi.
Hvor stor gældsfaktor må man have?
Det er ikke forbudt at have en høj gældsfaktor - dog må du kun optage lån, hvis du ved, at du kan betale dem tilbage. Men en høj gældsfaktor vil som nævnt begrænse dine muligheder for at optage lån. Samtidig vil det ofte være tegn til dig selv om, at du kan få svært ved at betale din eksisterende gæld, hvilket kan lægge pres på både økonomi og dine personlige relationer.
En højere gældsfaktor udelukker dig dog ikke nødvendigvis fra at blive godkendt til et boliglån. I nogle tilfælde kan långivere være villige til at acceptere en højere gældsfaktor, hvis din generelle økonomiske situation er god.
Der er forskel på, hvilken type gæld du har og derfor er gældsfaktoren ikke alene udslagsgivende. Har du eksempelvist gæld til det offentlige eller momslån, vil banken ofte være mere påholden med at yde lån. Du kan læse mere om momslån her.
Hvad myndighederne siger
I følge Finanstilsynet bør kunder med en høj gældsfaktor bl.a. have "en robust, positiv formue". Det betyder, at nettoformuen (aktiver minus gæld) skal forblive positiv, selv om ejendommens værdi måtte falde:
"Ved en gældsfaktor/gearing mellem 4 og 5 bør formuen således som hovedregel være positiv, selv om boligen falder 10 pct. i værdi. Ved en gældsfaktor/gearing på over 5 bør formuen som hovedregel være positiv, hvis boligen falder 25 pct. i værdi."
Hvis du ønsker at optage andre typer af lån, har de enkelte långivere forskellige kriterier for, hvad de anser for at være en god gældsfaktor. Men som en generel tommelfingerregel gælder det, at jo lavere din gældsfaktor er, jo lettere vil det være at få et lån og til bedre betingelser.
Sådan kan du reducere din gældsfaktor
Hvis du ønsker at reducere en høj gældsfaktor for at komme i betragtning til et lån, kan du fokusere på enten at øge din indkomst eller reducere din gæld.
Øg indtægten
Der er mange ting, du kan gøre for at øge din indkomst. Du kan søge nyt job til en højere løn, eller du kan forsøge at tjene en ekstra indtægt gennem sideløbende aktiviteter eller investeringer. En anden mulighed er at ansøge om lønforhøjelse på dit nuværende job.
For at blive medregnet i din gældsfaktor er det vigtigt, at indtægten er stabil. Engangsindtægter fra salg af aktier eller lejlighedsvise freelance-opgaver kan ikke indgå i beregningen på indtægtssiden. En ustabil sideindtægt kan dog stadig forbedre din samlede kreditværdighed, da pengene jo kan bruges til at afvikle gæld og opbygge en større formue.
Nedbring gæld
At nedbringe eller afvikle eksisterende gæld er ofte også en god måde at sænke din gældsfaktor. Det har også den sekundære fordel, at det sænker dine renteudgifter og frigør ekstra penge til andre formål.
At nedbringe en stor gæld kan til tider virke overvældende, men du kan gøre meget for at lette opgaven. Et godt sted at starte er at lægge et budget og holde sig til det. Det vil hjælpe dig med at holde styr på dine udgifter og finde penge til at øge de månedlige afdrag. En anden mulighed er at bruge uventede indtægter (f.eks. bonusser og overskydende skat) til at indbetale ekstraordinære afdrag på gælden.
Gældsafvikling er især svært i starten, hvor beløbet kan synes meget stort, men efterhånden som restgælden bliver mindre, så stiger motivationen. Derfor er det især vigtigt at holde snuden i sporet i de første måneder. Du kan læse mere om at afvikle gæld og økonomisk frihed i dette gæsteindlæg.
Hvordan du finansierer et lån, hvis din gældsfaktor er for høj
Nogle gange giver det ikke mening at fokusere på at øge indtægten eller nedbringe gæld nævneværdigt. Det kan eksempelvis være tilfældet, hvis du er pensionist og rammes af kravet om en gældsfaktor på blot 2.
Også ejendomsinvestorer kan have en høj gældsfaktor og stadig tjene mange penge. Det skyldes, at lejeindtægt ofte ikke medregnes i gældsfaktoren - særligt for relativt nye investorer, som endnu ikke kan dokumentere en stabil indtægt. Udlejere rammer således hurtigt et loft, hvor bankerne siger nej til yderligere realkreditlån.
I sådanne tilfælde kan et pantebrevslån være løsningen ved køb af fast ejendom. Det gælder også, hvis du ønsker at optage et lån i din friværdi.
Hvor mulighederne for realkreditlån begrænses af rigide regneark, kan kreditvurderingen til et pantebrevslån i højere grad tage hensyn til ansøgerens samlede økonomi og særlige situation. Formålet med kreditvurderingen er at danne et helhedsbillede af ansøgerens evne til at betale renter og afdrag. Det betyder, at en person, som måske ikke opfylder betingelserne for et almindeligt realkreditlån, i mange tilfælde stadig kan få et pantebrevslån.
Hos Lendino tilbyder vi en bred vifte af lånemuligheder, herunder lån til personer med en høj gældsfaktor. Vi tager gerne en snak med dig om den bedste løsning for netop din situation. Skriv eller ring til os via kontaktoplysningerne til højre, hvis du vil gerne høre mere.
Kontakt
CVR-nummer
Cookies og databehandling
Vi bruger cookies til at analysere trafikken på vores hjemmeside og forbedre din oplevelse. Hvis du accepterer, indsamler vi anonymiserede brugsdata via Google Tag Manager og Google Analytics.
Disse data deles med Google og kan behandles i lande uden for EU. Du kan til enhver tid ændre dit valg ved at slette dine cookies. Læs mere i vores privatlivspolitik.