
Status: Sådan er det gået med udlånet siden corona indtraf
Sidste år i marts blev Danmark lukket ned på grund af stigende coronasmitte. En ny situation for de fleste af os, som affødte, at nogle virksomheder fik luft under vingerne, mens andre så deres forretningsområde svinde kraftigt ind eller helt forsvinde.
Her i midten af oktober 2021 er vi så nået til et punkt, hvor stort set alle corona-restriktioner er ophævet i Danmark. Det har givet anledning til at gøre status over, hvordan de lån, som vi har formidlet, har klaret sig under corona. Analysen har karakter af et øjebliksbillede, da coronakrisen ikke er overstået for de danske virksomheder, som til foråret skal påbegynde afvikling af et tocifret milliardbeløb i coronagæld til det offentlige (typisk udskudte skatter og moms).
I Lendino formidler vi lån til et bredt udsnit af små og mellemstore danske virksomheder samt siden sidste år til primært private gennem pantebrevslån. I analysen fokuserer vi på udviklingen i misligholdt udlånsvolumen og afskrivninger. Misligholdt udlånsvolumen giver en indikation af, hvor mange afskrivninger, der kan komme i fremtiden, mens afskrivninger er et konkret mål for de sager, hvor vi ikke vurderer, der kan inddrives mere.
Faldende misligholdelser
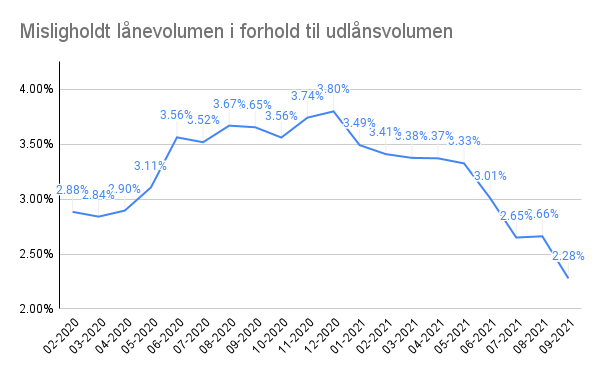
I nedenstående graf kigger vi på misligholdt udlånsvolumen som en andel af den udstedte lånevolumen. Vi bruger dette tal til at kigge på misligholdelser, da det giver et indblik i, hvor stor en andel af alle udlån, der er i restance. Afskrevne lån indgår ikke i dette tal. Ved udgangen af februar 2020 var dette tal på 2,88% (02-2020 repræsenterer tallet ultimo februar) og er det tal, som vi bruger som tallet for, hvordan status var for misligholdte sager ved indgangen til coronakrisen. Kigger man herefter på de seneste tal, som dækker status ultimo september 2021, ser vi, at tallet nu er 2,28%, hvilket er lavere end udgangspunktet inden krisen. Som man kan se af grafen, har situationen dog været en helt anden undervejs, hvor tallet topper på 3,80%, hvilket er næsten en procentpoint højere - eller 32% højere - end udgangspunktet. Den foreløbige konklusion er, at vi på nuværende tidspunkt ikke kan se, at corona foreløbig har haft en negativ indvirkning på den samlede låneportefølje.
Faldende afskrivninger
Betragter vi afskrivninger under corona, er billedet nogenlunde det samme. Afskrivninger målt som en procentdel af udlånsvolumen er faldet, som man kan se af nedenstående graf.
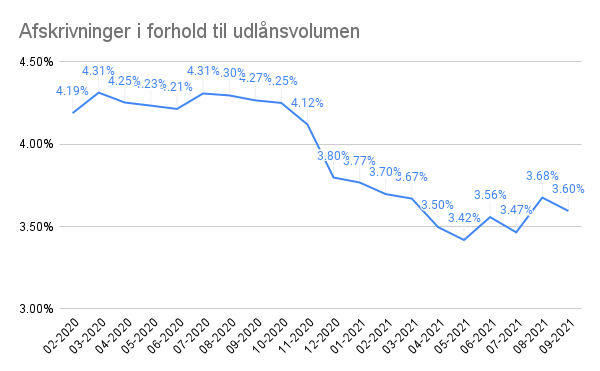
Ved indgangen til coronakrisen var tallet på 4,19%. Ved udgangen af september 2021 var tallet 3,60%. Faldet er altså på 0,59 procentpoint eller 17%. Faldet er i virkeligheden mindre bemærkelsesværdigt end det faktum, at tabsprocenten på intet tidspunkt stiger kraftigt i forhold til udgangspunktet. Den foreløbige konklusion er altså, at heller ikke tabsprocenterne har været negativt påvirket af corona.
Foreløbig konklusion
Den overordnede konklusion på status for lånene er, at coronakrisen indtil nu ikke har haft nogen negativ indflydelse på låneporteføljen. Er det så ensbetydende med, at corona ikke har haft nogen negativ betydning for dansk erhvervslivs betalingsevne? Nej, korrelation er som bekendt ikke altid lig med kausalitet, og det er sandsynligvis heller ikke tilfældet her.
Der kan være mange årsager til, at det er gået bedre, end mange havde frygtet. Vi har samlet vores bud på et par årsager her:
- Vi har finansieret flere pantsager og færre usikrede sager op til og under corona end tidligere. Stigende boligpriser har betydet, at der har været god sikkerhedsmæssig dækning for udlånet, når der har været taget pant.
- De statslige coronalån har holdt nogle virksomheder i live og har formentlig også betydet, at virksomheder nemmere har kunnet afvikle på deres lån.
- Mens nogle sektorer har lidt voldsomt, fx hoteller og restauranter, rejsebranchen og visse dele af detailsegmentet, har andre sektorer været enten upåvirkede eller klaret sig bedre under corona.
Det tåler i øvrigt gentagelse, at coronakrisens økonomiske efterdønninger ikke er forbi. Med afvikling af coronagæld til foråret starter et nyt afsluttende kapitel om, hvordan danske virksomheder klarer sig gennem coronakrisen.
I Lendino tager vi løbende bestik af den økonomiske situation i samfundet og forsøger at tilpasse vores kreditpolitik herefter.
Kontakt
CVR-nummer
Cookies og databehandling
Vi bruger cookies til at analysere trafikken på vores hjemmeside og forbedre din oplevelse. Hvis du accepterer, indsamler vi anonymiserede brugsdata via Google Tag Manager og Google Analytics.
Disse data deles med Google og kan behandles i lande uden for EU. Du kan til enhver tid ændre dit valg ved at slette dine cookies. Læs mere i vores privatlivspolitik.