
Hvor gamle bliver vores lån?
Ny statistik om førtidsindfrielser
Siden vi begyndte udelukkende at tilbyde lån med pant i fast ejendom, er løbetiden på vores lån også forlænget. Mange lån er stadig på under 5 år, men flere og flere lån tilbagebetales nu over 10 år eller længere (helt op til 25 år).
En lang løbetid kan virke skræmmende for långiverne: Hvem ved hvordan økonomien og boligpriserne ser ud om 5-10-15 år, og ønsker man at binde sine penge i så lang tid? Investerer man med en kort eller mellemlang tidshorisont, vælger man måske derfor at gå uden om de lange løbetider.
I virkeligheden er det dog ikke sikkert, at et låns løbetid forbliver så lang, da rigtig mange låntagere førtidsindfrier. Det kan der være mange forskellige grunde til, for eksempel:
- Låntager sælger ejendommen, vi har sikkerhed i
- Låntagers økonomi har ændret sig, så nu har de enten pengene kontant, kan blive godkendt til et realkreditlån eller få et billigere banklån
- Renteniveauet har ændret sig, så det kan bedre betale sig for låntager at omlægge lånet til en lavere rente - enten i banken, hos Lendino eller en tredje udbyder
- Låntager går konkurs/kan ikke længere betale sine ydelser, og Lendino opsiger lånet. Her må låntager ud at grave i egne lommer, sælge sin ejendom eller finde anden finansiering for at undgå, at Lendino begærer deres ejendom på tvangsauktion (læs mere om hvad et pantebrev er, og hvordan vi bruger det som sikkerhed her)
En lang løbetid er derfor ikke lig med, at man binder sine penge i den fulde periode. Det har vi forsøgt at illustrere med vores nye statistik om førtidsindfrielser, som du kan finde nederst på statistiksiden.
Et kig på porteføljen i februar 2025
Lad os kigge nærmere på statistikken for førtidsindfrielser pr. 6. februar 2025.
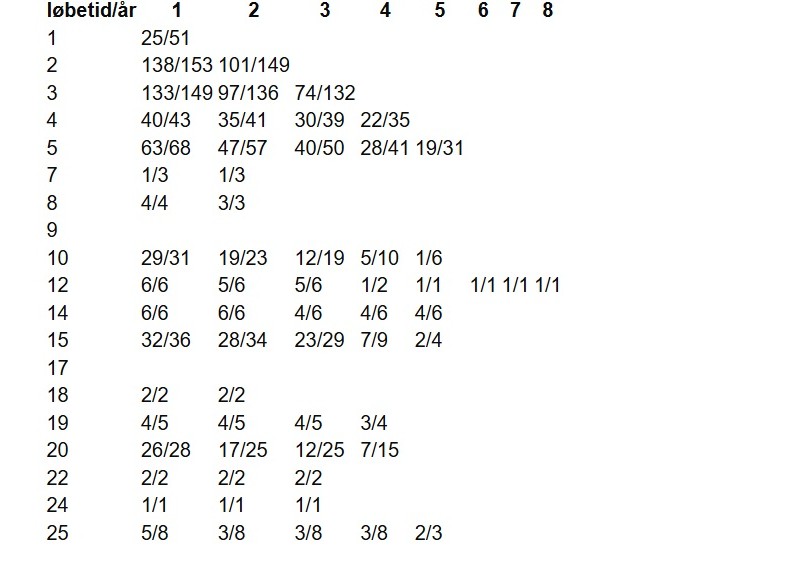
For hvert år og løbetid er der en tæller og en nævner. Tælleren er antallet af lån, der allerede har betalt eller er ved at betale af i det pågældende år, mens nævneren er antallet af lån, der potentielt kunne have nået til det pågældende år. Forskellen mellem nævner og tæller er antallet af lån, der er førtidsindfriet.
Som man kan se, er der ikke statistik for mere end 8 år (se den vandrette akse). Dette skyldes, at alle lån med løbetid længere end 5 år er maks 5 år gamle med undtagelse af et enkelt 12-årigt lån udstedt for 8 år siden. Det stemmer overens med, at vi begyndte at udbyde pantebrevslån i 2020, hvor vores kreditpolitiks krav om korte løbetider også ændrede sig. Over tid vil vi derfor have mere statistik forbi 5-årsstadiet.
Vi har udstedt 125 lån med en løbetid på 10 år eller mere, hvilket er ca. 20% af den samlede portefølje. Da vi forventer, at denne andel vokser i de kommende år, er det relevant at tage et kig på statistikken for disse længere lån. Lad os starte med de 10- og 20-årige lån.
10 års løbetid
Der har været i alt 31 udstedte lån med en løbetid på 10 år. 29 ud af 31 lån er “i live” efter det første år, hvilket vil sige, at to af disse allerede blev indfriet i det første år. Går vi videre til år 2, hedder tallet 19/23. Det betyder, at der i alt er fire lån, der er indfriet før eller i år 2. Der er kun 23 lån i nævneren nu, da der kun er 23 lån, der er udstedt for så længe siden, at de potentielt kunne blive 2 år. Sagt på en anden måde: Der er udstedt 8 lån (31 minus 23) med en løbetid på 10 år i det sidste års tid.
Går vi længere frem i tid, kan vi se, at der indfries flere og flere 10-årige lån. I år fire er halvdelen stadig aktive (5/10), mens i år fem er der kun et enkelt lån tilbage ud af seks mulige. Det vil sige, at vi for fem år siden udstedte seks 10-årige lån, og fem af dem er førtidsindfriet.
Det er dog svært at lave meningsfuld statistik ud af tallene for år 4 og 5, da vi udstedte så få 10-årige lån for 4-5 år siden. Det bliver interessant at se, hvordan statistikken tager sig ud om et par år, hvor de lange løbetider har haft flere år at leve i.
20 års løbetid
Går vi op til 20 års løbetid, er trenden den samme. Inden for de sidste fire år har vi udstedt 28 lån, en god håndfuld af dem er indfriet inden for de første par år, og kommer vi hen til år 4 er der under halvdelen tilbage. Igen er antallet af 20-årige lån udstedt for 4-5 år siden så lavt, at det er svært at få noget meningsfuldt ud af tallene.
Sammenligner vi de 10/20-årige lån med de korte lån under 5 år, kan vi se en lille forskel. På lån med en løbetid på 1-5 år førtidsindfries der stadig løbende, men over halvdelen af lånene er fortsat i live i det sidste år af projektets løbetid (f.eks. 3-årige lån med 74 ud af 132 lån). Det kan tyde på, at låntagere med korte løbetider i større grad beholder deres lån i den fulde løbetid. Det kan skyldes mange faktorer:
- Låntagers økonomi har ikke haft tid til at ændre sig meget - hverken til det gode eller dårlige. De kan derfor løbende betale ind til lånet, men der er ikke kommet en pludselig opgang eller nedgang, der har muliggjort eller tvunget dem til at indfri før tid.
- Færre låntagere vælger at omlægge de korte lån til nye, korte lån. Der er omkostninger associeret med låneomlæggelse, der ikke nødvendigvis står på mål med, hvad man kan spare i renter i et par år. Mange indfrielser på de korte lån skyldes, at låntager har fået mulighed for at optage nye, længere lån med lavere rente - det reducerer den månedlige ydelse og kan mærkes i låntagers økonomi.
- Mange korte lån er stående eller bullet-lån, dvs. gælden kun afdrages til sidst. Det er et relativt billigt lån i månedlig ydelse, så hvis låntager ikke mangler likviditet, har de ikke den store interesse i at omlægge til et nyt lån med løbende afdrag og dermed større ydelse.
- Ældre stående lån skulle ikke betale indfrielsesgebyr, hvis de afdragede som planlagt, men skulle betale et gebyr ved førtidsindfrielse. Den potentielle rentebesparelse ved at førtidsindfri blev derfor nogle gange spist af gebyret.
Hvad kan vi bruge denne statistik til?
Statistikken for førtidsindfrielse er første skridt til at blive klogere på, hvor længe långiverne potentielt binder deres penge, og hvor stort et afkast, man kan forvente at få fra et givent lån. Vi har planer om på hvert nyt lån at vise, hvor stor sandsynligheden er, for at lånet bliver f.eks. 5-10-15 år gammelt. Det kan hjælpe långivere med kortere investeringshorisont med at træffe en informeret investeringsbeslutning. Det glæder vi os til at lancere og fortælle mere om på et senere tidspunkt.
Kontakt
CVR-nummer
Cookies og databehandling
Vi bruger cookies til at analysere trafikken på vores hjemmeside og forbedre din oplevelse. Hvis du accepterer, indsamler vi anonymiserede brugsdata via Google Tag Manager og Google Analytics.
Disse data deles med Google og kan behandles i lande uden for EU. Du kan til enhver tid ændre dit valg ved at slette dine cookies. Læs mere i vores privatlivspolitik.