
Renter på skattegæld vs. private lån: En teknisk sammenligning
Når man sammenligner omkostningerne ved forskellige typer af gæld, ser man ofte på den nominelle rente. I det danske skattesystem er det dog nødvendigt at skelne mellem, om en renteudgift er fradragsberettiget eller ej. Denne tekniske forskel har stor betydning for den reelle udgift efter skat.
Her gennemgår vi de lovmæssige rammer for renter på henholdsvis skattegæld og private lån.
1. Renter på gæld til det offentlige (Skattegæld)
For de fleste typer af gæld til det offentlige, herunder restskat og gæld under inddrivelse hos Gældsstyrelsen, gælder særlige regler i Ligningsloven.
- Ingen fradragsret: Som hovedregel er renter på skattegæld og renter opkrævet efter inddrivelsesloven ikke fradragsberettigede.
- Betaling med nettopenge: Da renten ikke kan trækkes fra i skat, svarer den nominelle rente (den procentsats, der opkræves) til den reelle omkostning. Hvis renten er fastsat til f.eks. 8%, koster det skyldneren 8 kr. for hver 100 kr., der skyldes.
- Formål: Reglerne er indrettet således, at det ikke skal være økonomisk fordelagtigt at have gæld til staten frem for private kreditorer (fx banker).
2. Renter på lån (f.eks. lån i fast ejendom)
Når en privatperson optager et lån hos en privat långiver (eksempelvis et ejendomskreditlån med sikkerhed i boligens friværdi) gælder de almindelige regler for rentefradrag.
- Fradragsret: Renteudgifter på lån er som udgangspunkt fradragsberettigede i kapitalindkomsten.
- Skatteværdi af fradrag: Fradraget betyder, at en del af renteudgiften "dækkes" via en lavere skattebetaling.
- Effektiv rente: Det betyder, at den reelle omkostning efter skat (nettorenten) er lavere end den rente, der står på låneaftalen.
Teknisk sammenligning af omkostninger
For at belyse forskellen kan man opstille et regnestykke, der sammenligner den effektive omkostning ved en rente på 8% i henholdsvis det offentlige og private aktører (fx et ejendomskreditselskab):
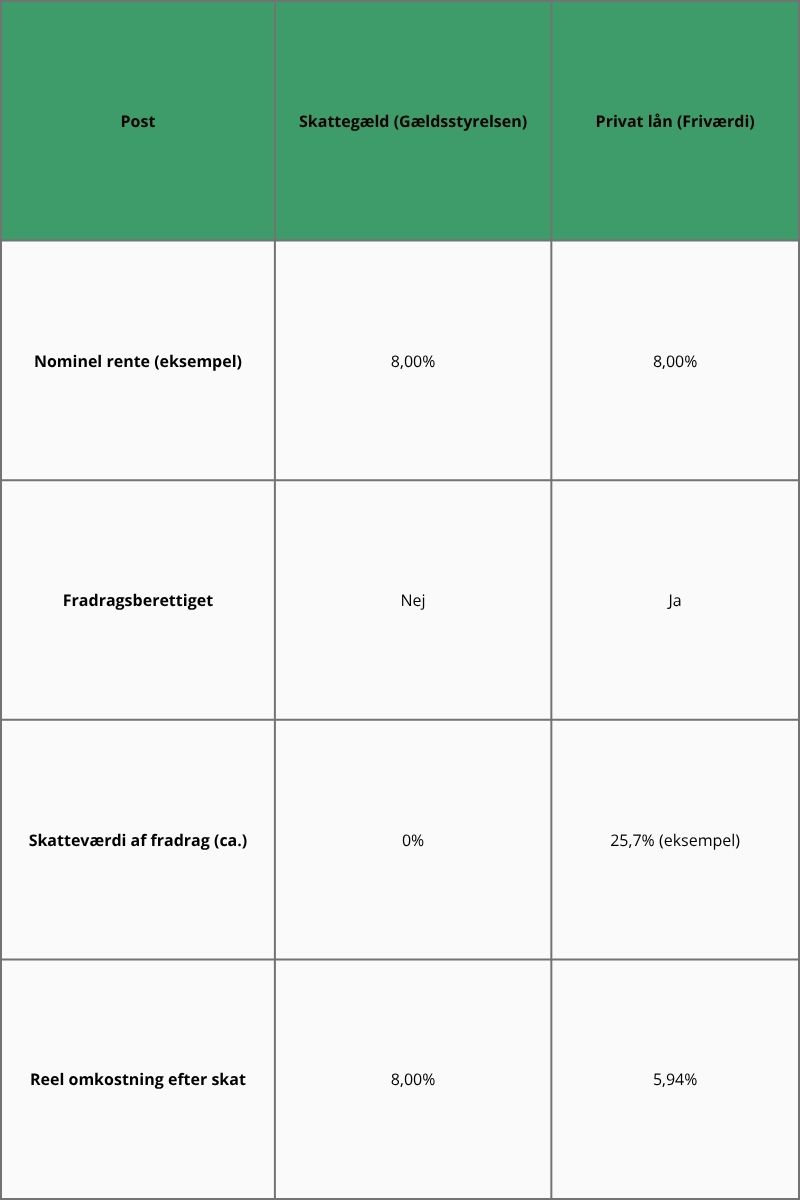
Obs: Tabellen er et eksempel. Den præcise skatteværdi afhænger af den enkeltes skatteforhold.
Friværdi som finansieringskilde
For boligejere findes der forskellige muligheder for at omlægge eksisterende gæld. En af disse muligheder er at udnytte friværdien i sin faste ejendom til at optage et ejendomskreditlån.
Formålet med en sådan omlægning er ofte at opnå en lavere effektiv rente efter skat eller at få struktureret afviklingsplan tilpasset dine behov, end den Gældsstyrelsen gennemfører gennem eksempelvis lønindeholdelse.
Om Lendino
Lendino formidler lån med sikkerhed i fast ejendom. Vi yder ikke rådgivning om skatteforhold eller gældsafvikling, men stiller en platform til rådighed, hvor boligejere kan søge om finansiering med sikkerhed i friværdien i deres ejendom. Du kan ansøge her
Bemærk: Dette blogindlæg er udelukkende til orientering og har til formål at give et generelt overblik over skattegæld. Indholdet udgør ikke juridisk, skattemæssig eller finansiel rådgivning. Da enhver økonomisk situation er unik, anbefaler vi altid, at du undersøger dine specifikke muligheder hos Gældsstyrelsen eller søger professionel rådgivning, før du træffer beslutning om indfrielse af gæld eller optagelse af lån. Lendino påtager sig intet ansvar for beslutninger truffet på baggrund af artiklens indhold.
Kontakt
CVR-nummer
Cookies og databehandling
Vi bruger cookies til at analysere trafikken på vores hjemmeside og forbedre din oplevelse. Hvis du accepterer, indsamler vi anonymiserede brugsdata via Google Tag Manager og Google Analytics.
Disse data deles med Google og kan behandles i lande uden for EU. Du kan til enhver tid ændre dit valg ved at slette dine cookies. Læs mere i vores privatlivspolitik.