
Sådan kan dine realkreditrenter arbejde for dig - og ikke imod dig
Når vi taler investering, falder tanken ofte på aktier, obligationer eller fonde. Men der findes en anden mulighed, som mange overser: investering i lån med pant i fast ejendom, f.eks. gennem crowdlendingplatforme som Lendino.
Det er ikke blot en måde at få et attraktivt afkast på. Det kan også spille positivt sammen med dine eksisterende renteudgifter - og dermed give en skattemæssig fordel.
Rentefradraget kort fortalt
Som boligejer kender du sikkert allerede til rentefradraget. Det betyder, at du kan trække en del af dine renteudgifter (hvis du f.eks. har realkredit-, SU- eller banklån) fra i din skattepligtige indkomst.
For 2025 viser analyser, at den effektive værdi af rentefradraget (skatteværdien) er nede på 19,6 % (kilde: tankpenge.dk).
Det lyder umiddelbart som en fordel, men når man sammenligner det med beskatningen af positiv kapitalindkomst, som beskattes med op til 42% (kilde: skat.dk), opstår der et interessant samspil.
Kort sagt: Der er en slags ulempe ved at have renteudgifter, fordi fradraget kun giver 19,6 % værdi, men har du kapitalindkomst (f.eks. fra crowdlending) kan du modregne disse renteudgifter, hvor du ellers skulle have betalt næsten det dobbelte i skat.
Hvorfor crowdlending kan give ekstra mening
1. Du investerer i lån med pant i fast ejendom
På Lendino kan du investere i lån, hvor der stilles pant i fast ejendom. Det giver en solid sikkerhed, attraktivt afkast og en risikoprofil, der adskiller sig fra aktiemarkedet.
2. Du udnytter samspillet mellem renteudgifter og kapitalindkomst
Afkastet fra crowdlending beskattes som kapitalindkomst. Har du samtidig renteudgifter på f.eks. dit realkreditlån, kan de to udligne hinanden.
Resultatet: Du betaler mindre (eller slet ingen) skat af dit afkast.
Et konkret eksempel
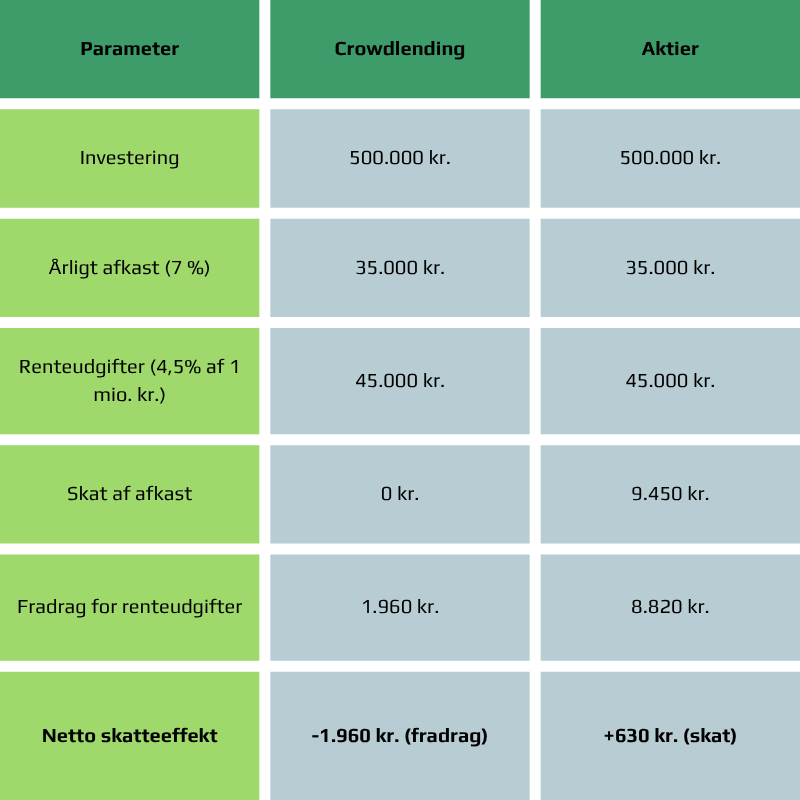
Den første del af aktieindkomst, op til 67.500 kr. (2025-niveau), beskattes med 27 % (kilde: skat.dk).
Efter skat er afkastet 7,39% på investeringen i crowdlending og 6,87% på aktieinvesteringen, hvis indregner effekten af fradragværdien på realkreditrenterne. Antager man at afkast og fradragværdien på realkreditrenterne reinvesteres i henholdsvis aktier og crowdlending, vil man tjene 17.060 kr. mere på crowdlending efter 5 år alene på grund af skatten.
Konklusion
I scenariet for crowdlending udlignes afkastet af renteudgifterne, så du undgår skat på afkastet og du har endda lidt fradragsværdi tilbage, som gør at du samlet skal have penge tilbage i skat.
Ved investering i aktier betaler du derimod skat af hele gevinsten og ender med samlet set at betale skat, selvom du stadig får fuldt rentefradrag for realkreditlånet.
Hvad skal du være opmærksom på?
- Hvis du har aktietab, kan billedet ændre sig – så kan aktieinvestering være mere fordelagtigt.
- Når aktieindkomsten overstiger 67.500 kr., stiger skattesatsen fra 27% til 42 %, hvilket forværrer aktiescenariet yderligere.
- Muligheden for at udligne kapitalindkomst og renteudgifter afhænger af størrelsen på din gæld - for de fleste danskere er det primært realkreditlånet, der batter.
- Skattesatser og fradragsregler ændrer sig over tid.
- Husk: pant i fast ejendom giver sikkerhed men ingen garanti for afkast. Investering i pantsikret gæld kan medføre tab.
Sammenfatning
Ved at kombinere investering i pantsikrede lån med dine eksisterende rentebetalinger, kan du potentielt opnå en skattemæssig optimering.
Rentefradraget i sig selv er ikke stort, men når det kombineres med afkast fra crowdlending, kan det blive en strategisk fordel.
På den måde kan dine renter faktisk begynde at arbejde med dig - ikke imod dig.
Du kan se, hvad du har tjent i renter på Lendino på årsopgørelsen på Min side. Vi indberetter årligt dine renteindtægter for dig til Skat.
Ønsker du at investere i crowdlending, kan du se hvad der er til salg på det primære marked og det sekundære marked.
Indholdet i denne artikel er alene til orientering og skal ikke betragtes som skatterådgivning. Lendino yder ikke individuel skatte- eller juridisk rådgivning. Du bør altid søge professionel rådgivning fra en revisor eller anden kvalificeret rådgiver, før du træffer beslutninger på baggrund af oplysningerne her.
Kontakt
CVR-nummer
Cookies og databehandling
Vi bruger cookies til at analysere trafikken på vores hjemmeside og forbedre din oplevelse. Hvis du accepterer, indsamler vi anonymiserede brugsdata via Google Tag Manager og Google Analytics.
Disse data deles med Google og kan behandles i lande uden for EU. Du kan til enhver tid ændre dit valg ved at slette dine cookies. Læs mere i vores privatlivspolitik.