
Sådan beskytter du din opsparing mod inflationen
Inflationen er stigende og ligger nu over 10%. I andre europæiske lande er inflationen endda over 15%. Hvad der tidligere var en overkommelig pris for trygheden ved at have penge i banken eller under hovedpuden, gør nu et betydeligt indhug i formuen.
Når priserne på dagligvarer og energi stiger så meget, som de har gjort på det seneste, er det svært for lønningerne at følge med, og derfor mærker alle inflationen i hverdagen. For folk med kontant opsparing udgør inflationen dertil en ekstra udfordring, i takt med at deres hårdt opsparede penge mister købekraft.
Heldigvis er der flere ting, du kan gøre for at beskytte din opsparing mod inflationen. I denne artikel, vil vi kort gennemgå hvad inflation er, og hvordan den påvirker din opsparing. Derefter vil vi undersøge fordele og ulemper ved fire aktivklasser, som kan hjælpe med at gardere dig mod den stigende inflation.
Hvad er inflation, og hvordan påvirker den din opsparing?
Inflation er en stigning i priserne på varer og tjenesteydelser over tid. Det er vigtigt at forstå inflationen, fordi den kan have en betydelig indvirkning på din levestandard og din evne til at spare penge op.
Der er mange måder at opgøre inflation på, men i Danmark tager de fleste økonomer udgangspunkt i Danmarks Statistiks forbrugerprisindeks, som er baseret på den gennemsnitlige prisudvikling af flere hundrede forskellige varer og serviceydelser.
Inflation udtrykkes som en årlig procentsats. F.eks. betyder 3% inflation, at priserne i gennemsnit er steget med 3% i løbet af det seneste år. I praksis vil det sige det, at en "kurv" af varer og serviceydelser, der sidste år kostede 100 kr., nu koster 103 kr.
I Danmark har inflationen i lang tid været relativt forudsigelig og lav (ofte under 2%), men det er som bekendt ikke længere tilfældet. Og selv små stigninger i inflationen kan have en stor indvirkning på din økonomi.
Hvad er årsagen til inflation?
Inflation kan skyldes flere faktorer, men den vigtigste er en stigning i pengemængden. Når pengemængden vokser hurtigere end produktiviteten i samfundet, mister hver krone noget af sin købekraft, hvilket kommer sig til udtryk i højere priser.
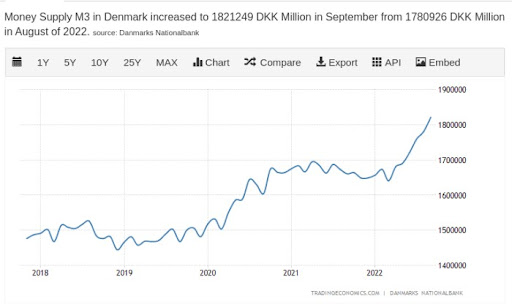
Udvikling i pengemængden 2018 - 2022 (kilde: tradingeconomics.com)
Hvordan påvirker inflationen opsparingen?
Inflation kan have en betydelig negativ indvirkning på din opsparing. Hvis du f.eks. har 100.000 kr. stående i banken, og der er 3% inflation, vil dine penge efter et år kun være 97.087,38 kr. værd. Det skyldes, at selv om den nominelle værdi af din opsparing er forblevet den samme, kan du ikke købe så meget for pengene som tidligere.
Samtidig har inflationen en kumulativ negativ effekt. Det vil sige jo længere tid du lader dine penge blive stående på en opsparing, jo mere vil deres værdi blive udhulet af inflationen. Din likvide formue som står til intet afkast på en konto vil derfor over tid blive mindre og mindre værd.
Hvis du f.eks. har 100.000 kr. på en opsparingskonto, og inflationen er på 3%, vil din opsparing efter 10 år kun være 74.000 kr. værd. Med andre ord vil du have mistet en fjerdedel af din købekraft som konsekvens af selv denne relativt lave inflationsrate.
For at modvirke skadesvirkningerne af inflationen på din opsparing skal du sikre, at din opsparing vokser mindst lige så hurtigt som inflationen. Det kan gøres ved at investere i aktiver, der har potentiale for at vokse i værdi hurtigere end priserne stiger. En anden mulighed er at investere i inflationsregulerede aktiver som f.eks. lånedokumenter, hvor renten vil stige i værdi i takt med inflationen.
Inflation er med andre ord et vigtigt økonomisk begreb, som kan have stor indflydelse på din levestandard og dine muligheder for at spare penge op. Det er vigtigt at holde øje med udviklingen i inflationen, så du kan træffe oplyste beslutninger om, hvordan du bedst beskytter din formue mod dens ætsende virkning.
Hvad med deflation?
Deflation er et fald i priserne på varer og tjenesteydelser. Det er således det modsatte af inflation. Deflation er ikke en risiko for din opsparing, faktisk øger det dine penges købekraft.
Deflation ses dog kun yderst sjælden, og det er endnu sjældnere, at deflationen er over 1% i et givet år. Sidste gang vi havde et helt år med deflation var i 1953, hvor priserne faldt med 0,5%, og både før og efter har inflation været det langt mest almindelige fænomen i Danmarks såvel som i udlandet.
Virkningerne af deflation på samfundsøkonomien afhænger blandt andet af, om den er forventet eller uforudset, men uanset hvad er det ikke noget, du som opsparer behøver at være bekymret for.
Sådan kan du beskytte dine opsparing mod inflationen
Den eneste måde at beskytte din opsparing mod inflation er at eje aktiver, der har potentiale til at give et godt afkast, som overstiger prisudviklingen i samfundet. Der er desværre ingen vej uden om dette: Hvis man vil gardere sig mod inflationen, er man nødt til at investere sine penge, og med investeringer følger altid en risiko.
En vigtig faktor er derfor at sørge for, at dine investeringer er diversificerede. Hvis du f.eks. kun investerer i aktier, kan du i princippet miste alt, såfremt aktiemarkedet bryder sammen. Men hvis du spreder din portefølje over flere aktivklasser, er du langt bedre beskyttet mod pludselige markedsbevægelser.
Der er mange forskellige aktiver, du kan investere i, og den bedste måde at beskytte din opsparing mod inflation på afhænger af dine individuelle forhold. Her er fire muligheder, som hver især vil appellere til forskellige investortyper:
Aktier som værn mod inflation
En af fordelene ved at investere i aktier er, at de historisk set har slået inflationen med mange længder. På lang sigt har aktiemarkedet i gennemsnit haft et imponerende årligt afkast på omkring 10%. Sammenlign dette med den gennemsnitlige årlige inflationsrate på 3,5% over de sidste 100 år, og det er let at se, hvorfor aktier har været en måde at beskytte sig mod inflationen.
Det er dog vigtigt at huske, at aktier er en investering med høj risiko, især hvis du har brug for pengene på kort sigt. Der vil være perioder, hvor aktiemarkedet falder, og din investering vil miste værdi. Derfor er det ofte en mere effektiv beskyttelse mod langsigtede prisstigninger.
Ikke alle aktier er født ens
En anden ting, der er værd at minde om, er, at ikke alle aktier klarer sig lige godt i perioder med høj inflation. Value-aktier (aktier i virksomheder, der er undervurderet af markedet) har en tendens til at klare sig bedre, når inflationen er høj. Det gælder især for virksomheder, der producerer varer eller tjenesteydelser med uelastisk efterspørgsel - dvs. at folk fortsætter med at købe, selv når priserne stiger (eksempelvis medico-selskaber som sælger medicin, som patienter ikke kan undvære). Det giver nemlig selskaberne bedre mulighed for at sende eventuelle øgede driftsomkostninger videre til deres kunder.
Vækstaktier derimod (aktier i virksomheder med stærke vækstudsigter) klarer sig bedre, når inflationen er lav. De er ofte stærkt udsatte i perioder med aftagende økonomisk vækst. Samtidig har de ofte høj gæld, hvilket kan være en byrde, når inflationen stiger og renteniveauet er højt. Derfor har vi i 2022 også set markante kursfald for især denne type selskaber.
Vær forberedt på kursudsving
Endelig er det værd at bemærke, at aktier har tendens til at være mere volatile, når inflationen er høj. Det vil sige, at kurserne går op og ned hyppigere og med større udsving. Hvis en stor del af din formue er bundet op i aktiemarkedet, kan dette gøre tingene lidt mere uforudsigelige. For at kunne klare stormen af volatilitet skal du være forberedt på både gode og dårlige tider.
Alt i alt kan det være en god idé at investere i aktier som en måde at beskytte din opsparing mod inflation på - men det er vigtigt at lave din research og forstå de involverede risici, før du træffer nogen beslutninger.
Ejendomsinvestering som værn mod inflation
Mange ser investering i ejendomme som en effektiv måde at forsvare sig mod inflationen. Og selv om der er en vis sandhed i dette, er det vigtigt at være opmærksom på ulemperne såvel som fordelene ved denne type investering.
Følger generelt inflationen
På den positive side følger ejendomme generelt prisudviklingen i samfundet. Det betyder, at hvis priserne stiger, vil værdien af din ejendom alt andet lige også stige. Og hvis du tjener lejeindtægter fra din investeringsejendom, vil disse også stige sammen med inflationen
Dyrt og lav risikospredning
Der er dog nogle væsentlige ulemper ved at investere i ejendomme, som du bør være opmærksom på. For det første kan det være dyrt at købe og sælge ejendomme. Det skyldes, at der ofte er betydelige transaktionsomkostninger involveret, såsom ejendomsmæglergebyrer og tinglysning.
For det andet kræver investering i ejendomme ofte en stor investering i form af både tid og penge. Dette kan være et problem, hvis din konstante opsparing ikke måles i mange hundrede tusinder, eller hvis du ikke er parat til at involvere dig i det besvær, der kan være forbundet med at administrere en ejendom.
Endelig er der også risikoen for stigende renter, ifald du finansierer din investering med et variabelt forrentet realkreditlån. Det kan gå ud over dit overskud og potentielt bringe din murstensopsparing i fare.
Investering i ejendomme kan med andre ord være en god måde at beskytte din opsparing mod inflation på. Det er dog vigtigt at være opmærksom på ulemperne såvel som fordelene ved denne type investering, før man træffer en beslutning.
Guld som værn mod inflation
Mange mennesker ser guld som en god måde at beskytte deres opsparing mod inflation på. Guld har trods alt i årtusinder været brugt som sikring mod inflation og anden politisk urolighed, og det kan tilmed være med til at udjævne volatiliteten af din samlede investeringsportefølje.
Godt at have i porteføljen
Guld betragtes som en god sikring mod inflation af flere grunde. Til at begynde med påvirker eksterne faktorer guldprisen anderledes end de påvirker aktiver som aktier og ejendomme. Det betyder bl.a., at guld ofte stiger i pris, når aktiemarkedet falder.
For det andet er guld en mangelvare, og udbuddet er begrænset, hvilket betyder, at det har en tendens til at holde sin værdi over tid. Og endelig er guld holdbart og korroderer ikke, hvilket gør det til en ideel investering, hvis du har det bedst med at holde en del af din formue derhjemme eller i en bankboks.
Guld er ikke det samme som kontanter
Der er dog også nogle ulemper ved at investere i guld. En af de største ulemper er, at guldprisen kan svinge en del og således ikke følger inflationen een-til-een. Så hvis du leder efter en kortsigtet sikring mod inflation, er guld måske ikke den bedste løsning. Derudover kan fysisk guld være svært at sælge hurtigt, hvis du pludselig skal have adgang til kontanter.
Af disse grunde er det generelt bedst at betragte guld som en langsigtet sikring mod inflation snarere end en kortsigtet løsning. Og ofte er det bedre at opbevare guldet hos en professionel handelsplatform i stedet for at opbevare det i fysisk form.
Beskyt din opsparing vha. stigende renter
Fælles for de førnævnte muligheder er, at de alle oplever betydelige udsving i markedsværdi og langt fra er garanteret at følge inflationen - særligt på kortere sigt.
Det er her, at lån med variabel rente kan være en mere stabil måde at beskytte din opsparing mod høj inflation på. Det skyldes, at rentens udvikling er højt korreleret med inflationen, hvilket betyder, at hvis inflationen stiger, vil renten på lånemarkedet også stige. Sammenhængen er ikke 100%, og der kan være en vis forsinkelse, men det er generelt et ganske tæt forhold.
Det betyder, at hvis du har investeret i lån med variabel rente, vil det nominelle afkast stige i takt med, at inflationen stiger. Hvis lånene samtidig er sikret med pant i f.eks. ejendom eller andre aktier, er risikoen for misligholdelse begrænset.
Ingen investeringer er som nævnt uden risiko og der er altid en risiko for, at noget går galt. Men hvis du leder efter en relativt stabil måde at beskytte din opsparing mod inflation på, kan det være en god mulighed at investere i lån med variabel rente.
Invester i lån via Lendino
Hos Lendino, tilbyder vi en række lån med variabel rente, som du kan investere i. Du kan vælge at købe andele i nye lån eller i eksisterende lån fra vores sekundære marked. Og du kan sprede din risiko ved at investere i en bred låneportefølje i stedet for at sætte alt på ét bræt.
Vores variable lån tilpasses efter CIBOR 12 (Copenhagen Interbank Offered Rate), som er en referencerente, der anvendes af de danske finansielle institutioner. Vi benytter CIBOR 12 til årligt at genberegne rentesatsen på vores variable lån. Hvis CIBOR 12 er steget, vil den nye rentesats afspejle dette, og du vil modtage et højere renteafkast.
Der er naturligvis altid mulighed for, at en lavere inflation vil sænke renten på dine lån. Men det er værd at bemærke, at du altid får den minimumsrente, der blev fastsat ved lånets oprettelse. Og hvis vi igen en gang oplever negative renter, vil du således blot modtage den oprindeligt fastsatte minimumsrente.
Samtidig kan du altid vælge at sætte dit lån til salg på vores sekundære marked, hvis du har brug for at få adgang til dine penge. Så hvis du leder efter en måde at beskytte sig mod inflation på, kan det give god finansiel mening at investere i lån med variabel rente via Lendino.
Hvis du vil vide mere om, hvordan vores platform fungerer, kan du oprette en gratis konto og udforske de forskellige muligheder, der er tilgængelige. Du kan også læse vores FAQ-sektion eller kontakte os via e-mail eller telefonnummeret i boksen til højre, hvis du har spørgsmål.
Kort sagt om opsparing og inflation
Hvis du har sparet penge op, er det vigtigt at være opmærksom på inflationen og hvordan den kan påvirke din levestandard. I perioder hvor priserne på varer og tjenesteydelser stiger drastisk kan din opsparing hurtigt miste værdi.
Selv om der er en række måder at beskytte din opsparing mod inflation på, er ingen af dem 100% garanteret. Én mulighed er at investere i guld eller aktier. Begge af disse kan dog svinge betragteligt i kurs og vil ikke altid følge med inflationen.
Ejendom er et andet populært valg - men det er vigtigt at huske, at det kan være svært at sælge i en fart, hvis du har brug for at få adgang til dine penge. Samtidig kræver ejendomsinvestering ofte en betydelig opsparing for at komme i gang - især hvis du ønsker at sprede porteføljen over flere ejendomme.
En måde at beskytte sig mod inflation på, som er både likvid og stabil, er at investere i lån med variabel rente via Lendino. Her er du sikret en rente, der i udbredt grad følger prisudviklingen i samfundet. Og hvis du har brug for at få adgang til dine penge, kan du blot sælge dit lån på vores sekundære marked.
Hver aktivklasse har sine fordele og ulemper, og derfor er det generelt en god idé at diversificere porteføljen ved at sprede sine investeringer. Husk også, at en mindre kontant opsparing i banken måske koster lidt i tabt købekraft, men samtidig giver det dig likviditet og sikkerhed.
Kontakt
CVR-nummer
Cookies og databehandling
Vi bruger cookies til at analysere trafikken på vores hjemmeside og forbedre din oplevelse. Hvis du accepterer, indsamler vi anonymiserede brugsdata via Google Tag Manager og Google Analytics.
Disse data deles med Google og kan behandles i lande uden for EU. Du kan til enhver tid ændre dit valg ved at slette dine cookies. Læs mere i vores privatlivspolitik.