
Investering i pantebreve
Det er muligt at investere i pantebreve på Lendino.dk for ned til 1.000 kr. I i denne artikel vil jeg forsøge at gøre dig lidt klogere på pantebreve. Vi vil komme ind på, hvad det er, hvem der bruger det, og hvordan du kan komme i gang. Hvis du er mere til video, kan du se et webinar om emnet i stedet.
Nu for alle
Indtil nu har det været sådan, at man som investor skulle købe et helt pantebrev for at få lov at investere. Pantebreve er sjældent på under 100.000 kr., og de er ofte langt større. For en privat investor, som ønsker spredning, har der altså ikke været nogen god praktisk mulighed for at investere i pantebreve. Ved at tilbyde pantebreve via crowdlending åbner vi derfor op for, at almindelige investorer også kan få del i denne investeringstype for få tusinde kroner. Gennem crowdlending er det nemlige mange investorer, som finansiere et lån.
Hvad er et pantebrev?
Et pantebrev er et gældsbrev, hvori der tillige er indgået aftale med låntager om stiftelse af en viljesbestemt panteret i ét eller flere aktiver, og denne panteret er eventuelt sikret ved behørig tinglysning eller anden fornøden sikringsakt. Det er kort sagt et lån med pant i fast ejendom, fx en bolig.
Sådan er et pantebrev sikret
Hvis den definition kastede dig af hesten, kan det hjælpe at komme ind på, hvornår det kan bruges. Når en person eller virksomhed skal købe en ejendom, kan de finansiere det med et pantebrevslån. Det er også muligt at optage et lån i en ejendom som allerede ejes af en virksomhed eller person. Det kalder man ofte tillægsbelåning. Nedenfor har jeg beskrevet begge tilfælde.
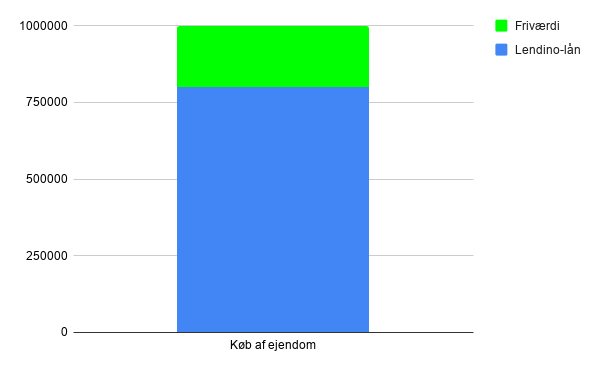
Som investor vil du i eksemplet med køb af ejendom have været med til at låne 800.000 kr. ud til et hus med en værdi på 1.000.000 kr. Der er derfor 200.000 kr. i friværdi. Din sikkerhed som investor i det her eksempel er, at såfremt at ejeren af denne bolig holder op med at betale af på lånet, kan boligen sælges med et tab på op til 200.000 kr. uden at du mister nogen penge. I praksis vil det betyde at boligen typisk sælges til en pris over 800.000 kr., da der også skal være penge til ejendomsmægler og øvrige omkostninger i forbindelse med salget af ejendommen.
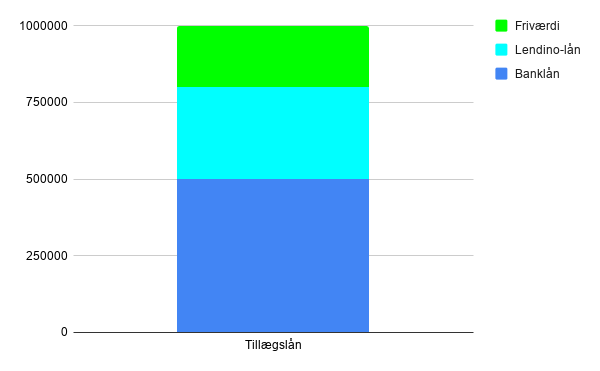
For tillægsbelåningen vil det ofte være tilfældet, at der er optaget lån i ejendommen i forvejen. I ovenstående eksempel har Lendinos investorer ydet et lån på 300.000 kr. Foran står et lån 500.000 kr., som banken har givet låntageren. Hvis boligen sælges med et tab på 200.000 kr. eller mindre, vil hverken Lendinos investorer eller banken miste nogen penge. Sælges boligen med et tab på mellem 20% og 50%, vil Lendinos investorer lide et tab. Sælges ejendommen med et tab på over 50% lider også banken et tab.
Hvem optager pantebrevslån?
Pantebreve er en af de alternative finansieringsformer, som personer eller virksomheder tyer til, hvis banken siger nej eller de ikke kan vente på bankernes ofte lange ekspeditionstider. Overordnet kan man dele pantebrevsmarkedet op i tre dele: ejerskiftesager, tillægsbelåninger og ejendomsudvikling. Pantebrevsfinansering bruges ofte i ejerskiftesager udenfor de store byer, hvor realkreditinstitutterne er varsomme med at låne ud. Pantebrevsfinansering bruges dog også til ejerskiftesager for erhvervsvirksomheder, der ønsker at finansiere køb af mindre erhvervsejendomme. Pantebreve bliver ofte relevant som tillægslån for personer som ønsker at belåne deres eksisterende boliger til indfrie forbrugslån, udlæg eller anden gæld, som banker ofte afviser at låne til. Tillægslån med pantebreve kan også være aktuelt for personer med meget friværdi men har lav fast indtægt, da banker helst ser et meget højt rådighedsbeløb. Pensionister falder ofte i denne kategori. Pantebrevsfinansiering bruges ofte til at finansiere ejendomsudvikling i fasen frem til at en ejendom står færdig og/eller er fuldt udlejet, idet banker og realkreditinstitutter er påholdende med at finansiere i denne fase. Du kan læse mere om at optage lån gennem crowdlending her.
Rente og løbetider
Udlånsrenterne for pantebreve ligger typisk mellem 5-9% p.a. Det forventede afkast ligger på 6-7% p.a. På denne underside opdaterer vi løbende afkastet på udlån via Lendino. Det forventede afkast er nettoafkastet efter at der taget højde for tab. Løbetiden på et pantebrev kan være op til 25 år. På Lendino tilstræber vi dog at formidle pantebreve kortere løbetider. Pantebrevslån med afdrag vil typisk have en løbetid på 10-15 år, mens stående lån vil have en løbetid på 1 til 5 år.
Førtidsindfrielse
Ofte bliver pantebreve førtidsindfriet, da låntagerne forsøger at omlægge til billigere realkreditlån, sælger ejendommen, indfrier lånet af egen opsparing eller noget helt fjerde. Den faktisk løbetid er altså typisk kortere end den som er stipuleret i pantebrevet. Ved førtidsindfrielse modtager långivere på Lendino ekstrarenter, da låntager har et opsigelsesvarsel, som hedder tre måneder til termin. På et annuitetslån med månedlige afvikling betyder det, at en långiver får tre måneders ekstra rente ved førtidsindfrielse. Du kan læse mere om førtidsindfrielse her, hvor du kan blandt andet kan læse, hvordan en førtidsindfrielse betød at långiverrenten gik fra 6% p.a. til næsten 15% p.a.
Det sekundære marked
De fleste investorer kan godt lide at kunne omsætte deres investering til likviditet. Vi har derfor lavet et sekundært marked, hvor du har mulighed for at sælge låneandele i pantebreve til andre långivere. Så selvom pantebreve grundet lange løbetider er velegnet til en langsigtet investor, er der mulighed for at sælge inden udløb. Du kan læse mere om, hvordan det foregår her.
Finanskrisen og pantebreve
Pantebrevsmarkedet fik et blakket ry efter Finanskrisen. Til forskel fra dengang er det i dag et reguleret marked, som kræver tilladelse fra Finanstilsynet til at operere i. Lendino har i den forbindelse fået en tilladelse som ejendomskreditselskab.
Hensigtsmæssighedstest
For at kunne investere i pantebreve skal du gennemgå en hensigtsmæssighedstest, da pantebreve er et såkaldt rødt produkt. Vi skal derfor vide, at du forstår produktet og risikoen bag. Testen kan du finde ved at logge ind på din profil, trykke på ‘Min side’ og gå ind under ‘Indstillinger’ og ‘Valideringer’. Testen skal bestås, før du kan investere i pantebreve.
Investeringsagent
Du kan investere i pantebreve med en investeringsagent, der automatisk investere på din vegne. Hvis du allerede har en investeringsagent, kan du tilpasse den her til også at omfatte pantebreve. Løbetiderne på pantebreve kan være lange, så det skal du huske at justere på, før din investeringsagent investerer i pantebreve.
Skat på renteindtægter
Vi indberetter også renter til skat for pantebreve. Som privatperson bliver du som udgangspunkt kapitalindkomst beskattet af renteindtægter fra pantebreve. Vi har skrevet mere herom i dette blogindlæg.
Sådan kommer du i gang med at investere i pantebreve
Hvis du ikke har en profil, kan du oprette en her. Det er ganske gratis. Både virksomheder og private kan investere gennem Lendino. Du kan overføre penge til din konto med bankoverførsel, mobile pay eller dankort.
Kontakt
CVR-nummer
Cookies og databehandling
Vi bruger cookies til at analysere trafikken på vores hjemmeside og forbedre din oplevelse. Hvis du accepterer, indsamler vi anonymiserede brugsdata via Google Tag Manager og Google Analytics.
Disse data deles med Google og kan behandles i lande uden for EU. Du kan til enhver tid ændre dit valg ved at slette dine cookies. Læs mere i vores privatlivspolitik.