
Risiko forbundet med crowdlending
På denne side forklarer vi de risici, som er forbundet med udlån via crowdlending på Lendino, hvordan vi kreditvurderer og klassificerer lån, samt hvad der sker, hvis et lån misligholdes. Crowdlending er den praksis, hvor private og virksomheder sammen udlåner til en låntager gennem en online platform.
Risici ved crowdlending
Herunder er oplistet de væsentligste risici ved at investere i lån gennem crowdlending.
Projektrisiko
Risici, der er iboende i projektet, og som kan få projektet til at mislykkes. Disse risici kan være, men er ikke begrænset til: (i) projektafhængigheder, såsom finansiering, juridiske risici, licensering, ophavsret; (ii) forekomst af uønskede scenarier med negativ indvirkning iii) (teknologisk) udvikling af konkurrenter eller konkurrencedygtige produkter; eller (iv) risici, der hidrører fra projektejeren.
Sektor- og markedsrisiko
Risici, der er forbundet med den specifikke sektor og marked. Disse risici kan for eksempel være forårsaget af en ændring i makroøkonomiske forhold, et fald i efterspørgslen i den sektor, hvor crowdfunding-projektet opererer og afhængighed af andre sektorer.
Disse risici kan påvirke både låntagers evne til at servicere lån og værdien af pantsikkerheden. Eksempelvis kan stigende renter føre til faldende ejendomspriser, som resulterer i en forringelse af pantsikkerheden. Konjunkturfølsomme virksomheder og husstande kan blive påvirket af ændringer i konjunkturerne. Eksempelvis kan en virksomhed, som leverer varer til luksussegmentet, blive påvirket af lavkonjunktur.
Risiko for misligholdelse
Risikoen for, at et projekt eller projektejeren kan blive genstand for konkurs eller anden insolvensbehandling og andre hændelser vedrørende projektet eller projektejeren, som kan medføre tab af investeringen for investorerne. Sådanne risici kan være forårsaget af en række faktorer, herunder, men ikke begrænset til: (alvorlig) ændring i makroøkonomiske forhold, dårlig ledelse, manglende erfaring, bedrageri, finansieringen passer ikke til virksomhedens formål, mislykket produktlancering, manglende cash flow.
Hvis en låntager ikke længere kan svare sine forpligtelser og går konkurs, kan du som investor miste hele eller en del af din investering. Hvor meget du får tilbagebetalt, afhænger blandt andet af værdien af det, du har sikkerhed i. Fra og med 2023 er der stillet pant i fast ejendom eller pant i andelsbeviser (i resten af teksten dækker pant i fast ejendom også over pant i andelsbeviser) for alle kreditvurderede lån på Lendino. Værdien af pantsikkerheden i fast ejendom påvirkes løbende af ændringer i ejendomsmarkedet.
Risiko for lavere, forsinket eller ingen afkast
Risikoen for, at afkastet bliver lavere end forventet, forsinket, eller at projektet misligholder afdrag eller rentebetalinger.
Risiko for nedbrud eller ophør af platformen
Risikoen for, at crowdfundingplatformen midlertidigt eller permanent ikke er i stand til at levere sine tjenester. Det kan blandt andet være it-nedbrud (eksempelvis som følge af hacking).
Der kan være i hvert fald tre årsager til, at en platform ophører: folkene bag er svindlere og løber med pengene, platformens tilladelse inddrages og de kan ikke længere operere som crowdlendingplatform, og platformen går konkurs, fordi den løber tør for midler til fortsat drift (lønninger til ansatte mv.). Lendino håndterer al administration af betalinger og låneaftaler, så du som långiver ikke skal bruge tid på det. Hvis Lendino skulle lukke ned, kan det blive vanskeligt at håndtere situationen på egen hånd. Juridisk set vil alle aftaler fortsat være bindende mellem långiver og låntager, da Lendino ikke er en part i aftalerne. Investorernes krav mod låntager vil derfor stadig eksistere, selvom platformen lukker ned. Men for den enkelte investor vil inddrivelse og realisering af sikkerheder medføre praktiske udfordringer. Derfor har Lendino udarbejdet en plan for forretningskontinuitet, som indebærer, at en advokat vil stå for inddrivelsen, hvis nedlukning skulle ske.
Risiko for at investeringen bliver illikvid
Der er risiko for, at investorer ikke kan sælge deres investeringer.
Andre risici
Politiske og regulatoriske risici
Politiske og regulatoriske risici er også tilstedeværende og kan være affødt af udefrakommende faktorer.
Svindel
Der kan også være risiko forbundet med, at låntager foretager bedrageri i forbindelse med låneoptagelse gennem Lendino. Svindlen kan antage mange former, fx at optage lån med anden hensigt end den, som er anført i låneansøgningen og/eller ved løbende at kanalisere et låneprovenu hen til en anden part end låntager.
Modpartsrisiko
De penge, som du overfører til Lendino for at investere, er ikke dækket af indskydergarantiordningen. De penge, som du har på din Lendino-konto, opbevares på en konto i Nordea, som er adskilt fra Lendinos øvrige konti, men er ikke kreditorbeskyttet. Disse midler er derfor sårbare for en eventuel konkurs i Nordea såvel som Lendino.
Sådan tildeles kreditklasser
Et lån tildeles en kreditklasse ud fra en vurdering af risikoen for, at låntager misligholder låneaftalen og påfører långiverne tab. Lendinos kreditteam vurderer hver enkelt låneansøgning eller pantebrev og klassificerer disse på en risikoskala i henhold til Lendinos kreditpolitik. I kreditvurderingen vurderes låneansøger (virksomhed eller privatperson), personerne bag selskabet, låneformål og ikke mindst sikkerhedspakken, som tilbydes.
Kreditvurderingen munder ud i en risikoklassificering med følgende kategorier: A+, A, B, C og C-. Til hver kategori hører en anslået tabs- og misligholdelsesrisiko for det pågældende lån, som bruges til at estimere en rente, der ligger over minimumsrenten for den pågældende risikoklasse (se mere i afsnittet “Risikoklasser, tabsrisici og renteniveau”).
Lendinos kreditpolitik tilpasses løbende den makroøkonomiske udvikling samt eventuelle anomalier i performance for låneårgange eller risikoklasser.
Vurderingsmetode
Lendino bruger ikke modeller til kreditklassificering af hverken lån eller låntagere. Der er derimod tale om en ekspertvurdering foretaget af en kreditmedarbejder. Lendinos kunder er i høj grad meget små virksomheder og meget unge virksomheder, hvilket ikke gør det muligt at trække brugbare eksterne kreditratings på disse virksomheder grundet manglende historik og størrelse. Til underbygning af Lendinos kreditvurdering suppleres dog med eksterne kreditdata fra bl.a. Experian til opslag i debitorregistre.
Forventet misligholdelsesrisiko
Hvad er misligholdelse
Et lån er misligholdt, hvis en eller flere betalinger er eller har været mere end 90 dage forsinket i det pågældende år. Et lån vil derfor fortsat klassificeres som misligholdt, selv hvis lånet ikke længere er misligholdt ved udgangen af året.
Definition af forventet misligholdelsesrisiko Misligholdelsesrisikoen opdateres årligt med udgangspunkt i de faktiske misligholdelser, der har fundet sted i løbet af de seneste fem afsluttede kalenderår. Du kan se misligholdelsestal på årgangs- og kreditklasseniveau her samt se den nyeste årlige resultatoversigt på vores blog. Den forventede misligholdelsesrisiko fremgår på hvert lån.
Misligholdelsesrisikoen udregnes ved, at vi ekstrapolerer de historiske misligholdelser for de seneste fem kalenderår og fordeler dem ud på vores kreditklasser. Fordelingen sker lineært i forhold til vores oprindelige forventninger til tab for kreditklasserne. Årsagen til, at vi ikke bare tager de historiske misligholdelser per kreditklasse og benytter dem som vores forventning, er, at det kan ske, at en bedre kreditklasse oplever større mislighold end en dårligere kreditklasse. Det vil dog aldrig af den grund være vores forventning til fremtiden, at f.eks. en A kreditklasse vil klare sig værre end B. Den samlede sandsynlighedsmasse er dog den samme som den historiske; den er blot distribueret anderledes.
Forventet tabsrisiko
Hvad er tab
Et lån kan overordnet klassificeres som tabt, hvis der er minimal eller ingen sandsynlighed for, at restgælden kan inddrives. Der er dog forskellige underkategorier af tabt, som vi beskriver herunder.
Afskrivninger af lån i restance
En afskrivning betyder, at der er en minimal sandsynlighed for at kunne få pengene inddrevet. Hvis et lån har været misligholdt, afskrives det, såfremt vi vurderer, at der er minimal sandsynlighed for at kunne inddrive restgælden. Afskrevne lån er som udgangspunkt ikke fradragsberettiget. Lendino rådgiver ikke om skat og dette svar er vejledende. Hvis du er i tvivl, er det en god ide at kontakte skat eller en rådgiver.
Nedskrivninger på igangværende lån i restance
En nedskrivning er en partiel afskrivning. Hvis et lån er misligholdt, nedskrives det, såfremt vi vurderer, at der er minimal sandsynlighed for at kunne inddrive en given del af restgælden. Nedskrivninger på lån er som udgangspunkt ikke fradragsberettiget. Lendino rådgiver ikke om skat og dette svar er vejledende. Hvis du er i tvivl, er det en god ide at kontakte skat eller en rådgiver.
Realiserede tab
Afskrevne lån kan kategoriseres som et realiseret tab, når sagen er endelig afsluttet. Det kan f.eks. ske i forbindelse med gældssanering, konkurs og deslige. Herefter kan man typisk trække tabet fra i skat. Långivere skal selv indberette tab til Skattestyrelsen. Lendino rådgiver ikke om skat og dette svar er vejledende. Hvis du er i tvivl, er det en god ide at kontakte skat eller en rådgiver.
Definition af forventet tabsrisiko
Den forventede tabsrisiko opdateres årligt med udgangspunkt i de faktiske tab inden for hver kreditklasse i de seneste fem afsluttede kalenderår. Du kan se tabstal på årgangs- og kreditklasseniveau her samt se den nyeste årlige resultatoversigt på vores blog her. Den forventede tabsrisiko fremgår på hvert lån.
Tabsrisikoen udregnes på samme måde som misligholdelsesrisikoen blot med udgangspunkt i estimerede tab frem for faktiske misligholdelser: Vi ekstrapolerer de historiske estimerede tab for de seneste fem kalenderår og fordeler dem ud på vores kreditklasser.
Årsagen til, at vi benytter estimeret tab frem for realiseret tab, er, at det kan tage lang tid - nogle gange flere år - før et lån bliver til et realiseret tab. Det skyldes, at realisering af ejendomme og boafvikling kan trække gevaldigt ud. De realiserede tab for årgangen er således lave og vil derfor sandsynligvis underestimere de faktiske fremtidige tab. Ligesom i misligholdelsesrisikoen sker fordelingen lineært i forhold til vores oprindelige forventninger til tab for kreditklasserne. Årsagen til, at vi ikke bare tager de historiske estimerede tab per kreditklasse og benytter dem som vores forventning, er, at det kan ske, at en bedre kreditklasse oplever større tab end en dårligere kreditklasse. Det vil dog aldrig af den grund være vores forventning til fremtiden, at f.eks. en A kreditklasse vil klare sig værre end B. Den samlede sandsynlighedsmasse er dog den samme som den historiske; den er blot distribueret anderledes.
Afkastmål
Lendino benytter den interne rente (IRR) til at måle afkast på to forskellige måder på statistikundersiden: IRR justeret for tab og IRR justeret for mislighold (defineret som lån, der er mere end 90 dage forsinkede).
Forskellen på disse to metoder er beskrevet i afsnittet om “Forventet misligholdelsesrisiko” og “Forventet tabsrisiko”. Begge metoder baserer sig på den interne rente (IIR).
Metode for opgørelse af afkast
IRR beregnes således:
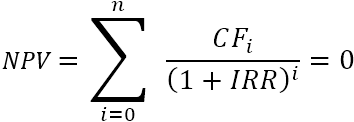
hvor:
- CF0 - initial investeringen (investeringen i lånet)
- CF1, CF2 … CFn - cash flows
- i - antal perioder
- n - total antal perioder (løbetiden på et lån fx)
- IRR - internal rate of return
IRR estimeres gennem en iterativ metode.
En långiver modtager følgende cash flows:
- Rente
- Overkurs ved salg på det sekundære marked
- Morarente
Disse cash flows er behæftet med risici, idet låntager kan være forsinket eller være ude af stand til overhovedet at betale. Er et lån forsinket, trækker det afkastet ned, fordi det skubber betalingen længere væk i tid, og afkastet diskonteres derfor mere. Morarente kan dog opveje for dette, da låntager kan pålignes en merrente i form af morarenter for at være forsinket.
De faktorer som indgår i IRR justeret for tab er disse:
IRR justeret for tab = rente + morarenter + overkurs - forsinkede ydelser - afskrivninger - nedskrivninger - realiseret tab
De faktorer, som indgår i IRR justeret for mislighold, er disse:
IRR justeret for mislighold = rente + morarenter + overkurs - forsinkede ydelser (90< dage) - mislighold +90 dage
Hvor “mislighold +90 dage” resulterer i fuld afskrivning af hele tilgodehavendet på det pågældende lån.
Risikovurdering
Lendino formidler både lån til virksomheder og privatpersoner. For virksomheder kan der være tale om simple gældsbreve eller pantebreve, mens det for privatpersoner altid vil være tale om pantebreve. Fra og med 2023 er alle kreditvurderede lån sikret med pant i fast ejendom. Beskrivelsen af kreditprocessen er derfor delt op i afsnit for låntagertyper samt et dedikeret afsnit til pantebreve, der berører, hvordan vurderingen af disse kan afvige fra simple gældsbreve.
Kreditvurdering af virksomheder
Virksomheder skal som udgangspunkt fremlægge årsregnskab suppleret med aktuelt perioderegnskab. Det er dog ikke et krav at kunne fremvise regnskaber. Det trækker op i vurderingen, hvis regnskaberne er reviderede, men det er ikke et krav. Kredithistorikken skal være god, hvilket betyder, at registrering i debitorregister, restancer eller andre former for uregelmæssigheder i betalingsmønstret som udgangspunkt ikke accepteres. Dertil skal virksomheden have positiv egenkapital. Sidstnævnte kan der dispenseres fra, eksempelvis hvis der er stillet ansvarlig lånekapital.
Følgende elementer indgår i kreditvurderingen:
| Faktor | Effekt | Kategori |
|---|---|---|
| Positiv egenkapital | + | Balance |
| RKI-registrering | - | Betalingshistorik |
| Quick ratio på minimum 1 | + | Balance |
| Mindst et regnskabsår med positivt nettoresultat inden for de seneste tre år | + | Drift |
| Mere end 150% nettorentebærende gæld i forhold til egenkapital | - | Balance |
| Solvensgrad på mindst 20% | + | Balance |
| Nettorentebærende gæld/EBITDA på mere end 5 | - | Drift & Balance |
| Forretningsmodel med konjunkturfølsomhed grundet, branche, politisk risiko og teknologisk risiko | - | Øvrigt |
| Komplicerede selskabskonstruktioner med mange lag over (holdingselskaber) og eller under (datterselskaber) | - | AML |
| God kredithistorik på Lendinolån (eksisterende kunder) og øvrige lån (fx rettidigt betalte terminskvitteringer) | + | Betalingshistorik |
| Ledelsen har erfaring med forretningsområdet på 3 år eller mere | + | Øvrigt |
| Blank revisionspåtegning | + | Drift & Balance |
| Revisorskift mere end hver tredje år | - | Øvrigt |
| Adresseskift mere end hver tredje år | - | Øvrigt |
| Usædvanlige dispositioner såsom kontanthævninger eller uigennemskuelige store overførsler | - | AML |
| Mange forskellige kreditorer | - | Balance |
| Forekomst af adverse media (omdømme + AML) | - | AML |
| Lav konkurrenceintensitet i den sektor, der opereres i | + | Øvrigt |
I analysen af debitor vægter drifts- og balanceforhold højest.
Kreditvurdering af privatpersoner
Der stilles personlig kaution for lån i forbindelse med lån til privatpersoner og typisk også for lån til virksomheder. Kaution vil sædvanligvis være i form af en eller flere personlige kautioner, og der indhentes seneste personlige årsopgørelse fra SKAT (eventuelt udvidet skattemappe) samt seneste tre lønsedler.
Her lægges særlig vægt på følgende:
- Stabil lønindkomst der står i fornuftigt forhold til eventuelle gældsforpligtelser
- Gæld skal som udgangspunkt minimum være modsvaret af værdi af bolig eller andre aktiver
- Eventuel gæld til inddrivelsesmyndigheden skal have relevant forklaring og som udgangspunkt være af meget begrænset omfang.
Sikkerheder
Lån ydes mod kaution og pant i fast ejendom. Fra og med 2023 er alle formidlede lån sikret med pant i fast ejendom. Historisk er der blevet formidlet lån uden pantsikkerheder, som kan være tilgængelige på Lendinos sekundære lånemarked.
Tabsrisiko er som udgangspunkt markant lavere end risiko for misligholdelse, da den reduceres af personlige kautioner og pantsikkerheder. For både simple gældsbreve og pantebreve er der ofte en eller flere personlige kautioner og altid pant i fast ejendom (undtagen for visse erhvervslån formidlet før 2023). Når der etableres sikkerhed i fast ejendom, beror vurderingen af ejendommens værdi på en skrivebordsvurdering (Lendinos egen vurdering), mæglervurdering, handelsværdi og valuarvurdering.
Særligt om pantebreve
Lendino formidler til tider allerede udstedte pantebreve. I tilfælde hvor det er lang tid siden, at disse er udstedt, vil de økonomiske oplysninger, vi kan få indsigt i, være uaktuelle især for privatpersoner og virksomheder, der ikke aflægger offentligt tilgængelige regnskaber. For sådanne pantebreve vil der især blive lagt vægt på ejendommens værdi og omsættelighed.
Risikoklasser, tabsrisici og renteniveau
Når et lån er tildelt en risikoklasse, er det ensbetydende med, at Lendino har vurderet den årlige tabsrisiko til at ligge inden for nedenstående intervaller. Den anførte rente er den, som Lendino mener er rimelig for, at du påtager dig risikoen ved at investere i et lån i denne kreditklasse. Renten kan være højere, da Lendino tager højde for markedsrenterne og øvrige forhold, når lånene prises. Lendino bruger CITA-renten og swaprenter som mål for markedsrenter afhængigt af løbetiderne. Lendino formidler både variabelt og fastforrentede lån. Du kan læse mere om, hvad et variabelt forrentet lån er her.
| Kreditklasse | Långiver-renter (min) | Forventet tabsrisiko | Forventet risiko for misligholdelse | Forventet misligholdelsesrisiko |
|---|---|---|---|---|
| A+ | 6,1 % | 0,03 % | Lav | 0,3 % |
| A | 7,6 % | 0,08 % | Begrænset | 0,8 % |
| B | 9,1 % | 0,12 % | Moderat | 1,2 % |
| C | 10,6 % | 0,17 % | Høj | 1,7 % |
| C- | 12,1 % | 0,26 % | Betydelig | 2,6 % |
Kreditklasse Långiver-renter (min) Forventet tabsrisiko Forventet risiko for misligholdelse Forventet misligholdelsesrisiko | ||||
Fremragende 0,60 % Meget lav | ||||
Formidabel 1,10 % Lav | ||||
Udmærket 1,90 % Begrænset | ||||
God 2,80 % Moderat | ||||
Acceptabel 3,80 % Betydelig | ||||
A+ 6,1 % 0,03 % Lav 0,3 % | ||||
A 7,6 % 0,08 % Begrænset 0,8 % | ||||
B 9,1 % 0,12 % Moderat 1,2 % | ||||
C 10,6 % 0,17 % Høj 1,7 % | ||||
C- 12,1 % 0,26 % Betydelig 2,6 % | ||||
B 2,30 % Moderat | ||||
A+ 0,60 % Lav | ||||
A 1,50 % Begrænset | ||||
C 3,30 % Høj |
*Långiverrenter (min) er minimumsrente inden for den pågældende risikoklasse. Det betyder, at Lendinos tilbagebetalingsgebyr er trukket fra. Du kan se satserne for tilbagebetalingsgebyr per kreditklasse her.
**Den forventede årlige tabsrisiko opdateres mindst en gang årligt og tilpasses de faktiske tab inden for hver kreditklasse. Tallet er øvre grænse for anslået tab.
Vejledende vurderinger
Lendinos kreditvurdering og risikoklassificering er alene vejledende, og Lendino påtager sig intet ansvar for denne. Det påhviler långiver at foretage egen kreditvurdering inden investering i lån.
Inddrivelsesproces
Når en låntager ikke betaler til tiden, har Lendino en proces til at få låntager tilbage på sporet. Lendino forsøger til en start gennem dialog og udenretlig at få låntager til at betale eller indgå en afdragsordning, hvis låntagers vilkår har ændret sig drastisk i forhold til udgangspunktet. Hvis ikke Lendino formår at gøre fremskridt gennem dialog, skrides der til retslig inddrivelse. I dette blogindlæg kan du læse om hele processen.
Cookies og databehandling
Vi bruger cookies til at analysere trafikken på vores hjemmeside og forbedre din oplevelse. Hvis du accepterer, indsamler vi anonymiserede brugsdata via Google Tag Manager og Google Analytics.
Disse data deles med Google og kan behandles i lande uden for EU. Du kan til enhver tid ændre dit valg ved at slette dine cookies. Læs mere i vores privatlivspolitik.